کرمان رصد - فرهیختگان /متن پیش رو در فرهیختگان منتشر شده و بازنشرش در آخرین خبر به معنای تاییدش نیست
عباس یزدانی| در ادبیات سنتی اقتصاد سیاسی بینالملل، موقعیت استراتژیک غولهای انرژی خاورمیانه غالباً از منظر «امنیت عرضه» و «ثبات قیمت انرژی» تحلیل میشود. بااینحال، تحولات ساختاری بازارهای مالی جهانی در دهههای اخیر نشان میدهد کارکرد این ابرشرکتها از تأمینکنندگان صرف کالا به پمپاژکنندگان اصلی نقدینگی در شریانهای مالی غرب تغییر یافته است. در این میان، شرکت ملی نفت عربستان سعودی (آرامکو) در رأس هرمی قرار دارد که جریان نقد آزاد (FCF) حاصل از آن، به طور مستقیم بر ارزشگذاری داراییها در والاستریت و تأمین مالی نوآوری در سیلیکونولی اثر میگذارد. بررسی عمیق صورتهای مالی و مجاری چرخش این کلانسرمایهها نشان میدهد چگونه ترازنامه شرکتهای هیدروکربنی منطقه، بهعنوان یک حمایت نقدینگی (Liquidity Backstop) پنهان اما حیاتی! برای شاخصهای مالی ایالات متحده عمل میکند.
1- آرامکو همتراز یک «کلاس دارایی» مستقل
برای درک ابعاد ساختاری آرامکو، باید از معیارهای کمّی و مفاهیم بنیادین مالیه شرکتی بهره جست. در ارزشگذاریهای مدرن، ثروتآفرینی حقیقی بر پایه تولید سود خالص مستمر (Net Income)و توانایی خلق جریان نقد آزاد سنجیده میشود. بررسیهای پایگاههای داده مالی تأیید میکند در گستره اقتصاد سیاسی خاورمیانه، یک فرمول ساختاری همواره برقرار است؛ سود خالص آرامکو > مجموع سود خالص 50 شرکت منطقه.
آرامکو با توانایی تولید سود خالص سالانهای در بازه ۱۰۰ تا بیش از ۱۶۰ میلیارد دلار! (بسته به چرخههای قیمتگذاری برنت)، نهتنها از مجموع سودآوری ۵۰ شرکت برتر منطقهای شامل بزرگترین بانکها، کنسرسیومهای پتروشیمی و غولهای مخابراتی فراتر میرود، بلکه شانهبهشانه کلانشرکتهای فناوری آمریکا (MegaCapTech) نظیر اپل و مایکروسافت حرکت میکند.
این حجم از انباشت سرمایه، آرامکو را از تعریف سنتی یک «شرکت انرژی» خارج کرده و به یک «کلاس دارایی منحصربهفرد» (Unique AssetClass) ارتقا داده است. حاشیه سود فوقالعاده بالا و بهای تمامشده بسیار پایین استخراج در میدانهای نفتی سعودی، یکلایه محافظتی ضد رکودی برای این شرکت ایجاد میکند که آن را در برابر انقباضهای کلان اقتصادی مصون میسازد.
2- سازوکارهای سرریز نقدینگی؛ چرخه بازیافت پترودلار
پرسش کلیدی این است که چگونه این توده عظیم نقدینگی سیستم مالی ایالات متحده را تغذیه میکند؟ پاسخ این پرسش در سازوکار پرداخت سود سهام آرامکو نهفته است.
آرامکو سالانه دهها میلیارد دلار سود سهام توزیع میکند که سهم عمده آن به خزانه دولت سعودی و به طور ویژه به ترازنامه «صندوق سرمایهگذاری عمومی عربستان» (PIF) واریز میشود. این نقطه، سرآغاز فرایند «سرریز نقدینگی» (Liquidity Spillover) است. این حجم از سرمایه به دلیل عدم کشش بازارهای داخلی، امکان رسوب در اقتصاد بومی را ندارد و بر اساس نظریههای پولی1 باید در بازارهای عمیق بینالمللی بازیافت شود.
این جریان نقدی با یک تأخیر زمانی کوتاه (Time Lag)، به سه کانال اصلی در بازار سرمایه آمریکا سرازیر میشود:
▪ خرید اوراق خزانهداری آمریکا: (US Treasuries) تثبیت نرخ بهره و تأمین مالی بدهیهای حاکمیتی ایالات متحده.
▪ تزریق به صندوقهای سرمایهگذاری املاک و مستغلات: (REITs) ایجاد ثبات در بازار داراییهای مشهود کلانشهرها.
▪ خریدهای بلوکی سهام در شاخص (S&P 500): حمایت مستقیم از ارزش بازار شرکتهای آمریکایی.
در نتیجه جریان نقد آزاد آرامکو در عمل بهعنوان یک ضربهگیر نقدینگی سیستماتیک در والاستریت عمل کرده و پیوند ساختاری عمیقی میان قیمت نفت و ارزش سهام شرکتهای آمریکایی برقرار میسازد.
3- صندوق PIF و آلفای همسرمایهگذاری در فناوریهای نوظهور
جذابترین لایه این چرخه مالی برای صندوقهای سهام خصوصی (Private Equity) و سرمایهگذاران خطرپذیر (Venture Capital) در آمریکا، نقش کاتالیزوری صندوق PIFاست. سودهای نقدی حاصل از آرامکو، داراییهای تحت مدیریت (AUM) این صندوق ثروت ملی را به ارقامی فراتر از ۷۰۰ میلیارد دلار رسانده است. امروز PIFبهعنوان یکی از بزرگترین شرکای محدود در صندوقهای چندمیلیارددلاری سیلیکونولی عمل میکند. برای مدیران دارایی آمریکایی، دسترسی به این منبع به معنای کسب «آلفای همسرمایهگذاری» (Co-Investment Alpha) است. استراتژی کلان عربستان مبنی بر گذار از اقتصاد تکمحصولی به سمت «تکنولوژیهای آینده» سبب شده دلارهای نفتی آرامکو مستقیماً به محرک اصلی تأمین مالی پروژههای هوش مصنوعی، زیرساختهای کلانداده، فرایندهای محاسباتی مستقل و انرژیهای سبز در ایالات متحده تبدیل شوند. این همسرمایهگذاری علاوه بر اینکه ریسک خطرپذیری صندوقهای آمریکایی را بهشدت کاهش میدهد، مقیاسپذیری پروژهها را بهصورت تصاعدی سرعت میبخشد.
4- زنجیره ارزش دیگر غولهای هیدروکربنی منطقه
اگرچه آرامکو به دلیل مقیاس خود در صدر قرار دارد، اما تحلیل بدون درنظرگرفتن رفتار مالی سه قطب دیگر انرژی در خلیجفارس ناقص خواهد بود. این شرکتها نیز با الگوهایی مشابه اما ساختارهای نهادی متفاوت، نقش مکمل را در پمپاژ نقدینگی به بازارهای غربی ایفا میکنند.
الف) شرکت ملی نفت ابوظبی (ADNOC)
ادنوک (ADNOC) بهعنوان موتور محرک اقتصادی امارات متحده عربی، مدل پیشرفتهای از بازیافت پترودلار را دارد. سود خالص عملیاتی سالانه این شرکت در محدوده ۴۰ تا ۵۰ میلیارد دلار تخمین زده میشود. ادنوک با اتخاذ سیاست عرضه اولیه (IPO) شرکتهای زیرمجموعه خود (مانند توزیع، گاز و حفاری)، مدل جدیدی از جذب و بازتولید سرمایه را پایهریزی کرده است. جریان نقدی حاصل از فعالیتهای ادنوک، سه ابرصندوق ثروت ملی ابوظبی (سازمان سرمایهگذاری ابوظبی (ADIA) با دارایی نزدیک به ۹۹۰ میلیارد دلار، شرکت سرمایهگذاری مبادله (Mubadala)با دارایی ۳۰۰ میلیارد دلار و صندوق (ADQ را تغذیه میکند. این نهادها تهاجمیترین خریداران سهام فناوری، حقوق صاحبان سهام خصوصی و املاک تجاری لوکس در نیویورک، لندن و سانفرانسیسکو هستند.
ب) قطر انرژی (QatarEnergy)
برخلاف مدلهای مبتنی بر نفت آرامکو و ادنوک، ساختار مالی قطر انرژی بر پایه هژمونی در بازار گاز طبیعی مایع استوار است. به سبب بحرانهای ژئوپلیتیک انرژی در سالهای اخیر و انعقاد قراردادهای بلندمدت عرضه، سود خالص سالانه قطر انرژی در بازه ۴۰ تا ۴۵ میلیارد دلار تثبیت شده است. این جریان نقد آزاد با ثبات بالایی به «سازمان سرمایهگذاری قطر» (QIA) با دارایی تحت مدیریت بالغ بر ۵۰۰ میلیارد دلار واریز میشود. استراتژی مالی QIA بر تملک داراییهای استراتژیک، زیرساختهای بانکی غرب و سرمایهگذاریهای کلان در صندوقهای خطرپذیر فناوری ایالات متحده متمرکز است.
ج) مؤسسه نفت کویت (KPC)
کویت دارنده یکی از قدیمیترین و محافظهکارانهترین ساختارهای پترودلاری در جهان است که فرایند انتقال سرمایه آن کاملاً نهادینه شده است. درآمدهای خالص سالانه این نهاد بسته به نوسانات بازار بین ۲۰ تا ۳۰ میلیارد دلار برآورد میشود. طبق الزامات قانونی، درصدی از این درآمدهای هیدروکربنی به طور مستقیم به «صندوق نسلهای آینده» که توسط سازمان سرمایهگذاری کویت (KIA) مدیریت میشود، واریز میشود. با دارایی تحت مدیریت نزدیک به ۸۰۰ میلیارد دلار، KIAبهعنوان یکی از بزرگترین و پایدارترین صاحبان نهادی اوراققرضه حاکمیتی ایالات متحده و سهام ممتاز دارویی و صنعتی در والاستریت شناخته میشود.
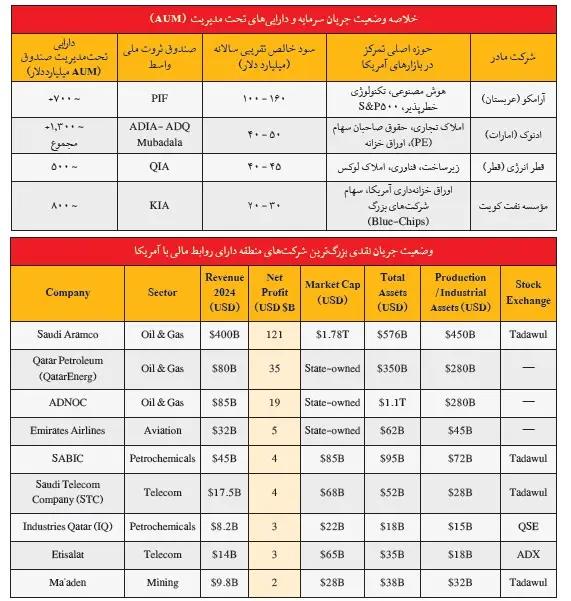
تحلیلی بر رشد اخیر بازار سهام آمریکا از این منظر
تحلیل فوق این موضوع را آشکار میسازد که غولهای نفتی خلیجفارس، صرفاً بازیگران بخش سنتی اقتصاد کالا نیستند، بلکه ارکان اصلی پایداری سیستم پولی بینالمللی و بازارهای مالی مدرن به شمار میروند. آرامکو در صدر این هرم، قلب تپنده اکوسیستمی است که نقدینگی تازه (Fresh Capital) را به طور مستمر به شریانهای مالی غرب تزریق میکند. در همین راستا، میتوان پارادوکس رفتاری بازارهای مالی در ماههای اخیر را در چهارچوب همین نگاه پترودلاری رمزگشایی و تحلیل کرد، بر اساس تئوریهای سنتی اقتصاد کلان، جهش شتابان قیمت نفت در ماههای گذشته (که تحتتأثیر تنشهای ژئوپلیتیک مجدداً به ارقام سهرقمی و بالای ۱۰۰ دلار رسید) باید از طریق کانال انتظارات تورمی و هراس از سیاستهای انقباضی فدرال رزرو، موجب فشردهسازی مضاعف شاخص قیمت به درآمد و ریزش شاخصهای سهام در نیویورک میشد.
بااینحال، در عمل شاهد صعود قابلتوجه شاخص S&P 500 بودیم؛ گرانشدن نفت به طور آنی جریان نقد آزاد (FCF) آرامکو و همتایانش را منبسط کرده و ترازنامه صندوقهای ثروت خلیجفارس را در بالاترین سطح شارژ کرد. این نقدینگی مازاد، درست در زمانی که والاستریت برای تأمین مالی مگاپروژههای هوش مصنوعی و سرمایهگذاریهای سنگین ابرشرکتهای فناوری (Hyperscale AI Capex) به سوخت مالی نیاز داشت، با یک تأخیر زمانی کوتاه به سیستم مالی آمریکا تزریق شد. در واقع، سرریز پترودلارهای ناشی از نفت گران، بهعنوان یک حمایت نقدینگی (Liquidity Backstop) قدرتمند عمل کرد و توانست اثرات انقباضی نرخ بهره را خنثی نموده و موتور رشد ماههای اخیر والاستریت را روشن نگه دارد.
در پایان به نظر میرسد ایجاد ضربات فرسایشی به این بازیگر کلیدی تقویتکننده جریان مالی و اقتصادی آمریکا و حتی ازکارانداختن بخشی از ظرفیت تولید این شرکت اثرات بهمراتب شدیدتری نسبت به سایر اهداف بر پیکره خسته اقتصاد آمریکا میتواند وارد کند.
پینوشت:
1. بر اساس نظریه مقداری پول، وقتی حجم نقدینگی (M) به شدت بالا میرود، اما اقتصاد بومی ظرفیت تولید ندارد، یعنی (Y) ثابت است و کشش ندارد، سطح قیمتها (P) بالا میرود. اینجاست که پول برای حفظ ارزش خود، مثل سیل به دنبال خروجی میگردد و به بازارهای دیگر «سرریز» میکند.
*به یاد مسیحا رضوان، از پژوهشگران مرکز رشد دانشگاه امام صادق(ع)